Politik wird wieder zu einem entscheidenden Marktfaktor. Die erste Runde der Präsidentschaftswahl in Brasilien hat Anleger mit einem unerwarteten Ergebnis überrascht, in den USA rücken die Midterms und mögliche Verschiebungen der politischen Mehrheiten – konkret wird von einer Verschiebung hin zur Demokratischen Partei ausgegangen – näher und auch in Europa erhöht die politische Unsicherheit den Druck auf die Märkte.
Besonders deutlich zeigt sich die Entwicklung derzeit am europäischen Anleihemarkt: Während Anleger französische Staatsanleihen verkaufen, steigt gleichzeitig die Nachfrage nach deutschen Bundesanleihen. Investoren verlangen also zunehmend eine höhere Risikoprämie dafür, französische Staatsschulden zu halten. Warum ist das so?
Wenn fünf Prozent plötzlich wieder viel sind
Im Zentrum steht die wirtschaftliche und fiskalische Situation in Frankreich. Die Rendite zehnjähriger französischer Staatsanleihen – häufig kurz OAT genannt – nähert sich der Marke von fünf Prozent.[1] Noch vor rund fünf Jahren konnte sich der französische Staat über zehn Jahre zeitweise praktisch zum Nulltarif finanzieren.
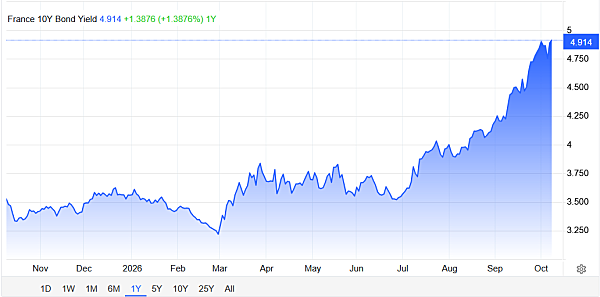
Die Rendite für französische Staatsanleihen befindet sich bei knapp unter 5 Prozent (Credit: Trading Economics)
Dieser Unterschied ist entscheidend. Ein Staat refinanziert nicht seine gesamte Verschuldung auf einmal. Alte Anleihen laufen kontinuierlich aus und werden durch neue ersetzt. Steigen die Marktzinsen dauerhaft, wird damit Jahr für Jahr ein größerer Teil des bestehenden Schuldenbergs zu deutlich höheren Konditionen refinanziert. Bei einem Schuldenstand von deutlich mehr als 100 Prozent der Wirtschaftsleistung entsteht daraus ein schleichender, aber zunehmend bedeutender Kostenfaktor. Frankreich weist gleichzeitig ein Haushaltsdefizit von mehr als fünf Prozent des Bruttoinlandsprodukts auf.[2] Die höheren Finanzierungskosten treffen also auf einen Staatshaushalt, der bereits strukturell deutlich mehr ausgibt, als er einnimmt.
Genau darin liegt die Gefahr eines sogenannten Refinanzierungsschocks: Nicht die absolute Höhe der Schulden verändert sich plötzlich, sondern der Preis, zu dem diese Schulden weitergetragen werden können.
Der Spread wird zum Stressbarometer
Für Anleger ist deshalb nicht nur die französische Rendite selbst interessant. Mindestens ebenso wichtig ist der Abstand zu deutschen Bundesanleihen, der sogenannte OAT-Bund-Spread. Dieser Spread zeigt vereinfacht gesagt, welchen zusätzlichen Zins Investoren verlangen, um Frankreich statt Deutschland Geld zu leihen. Je größer der Abstand wird – und aktuell ist er auf dem höchsten Wert seit 2011[3] – desto stärker zweifelt der Markt daran, dass beide Staatsanleihen trotz gemeinsamer Währung ein vergleichbares Risiko darstellen.
Genau hier liegt auch die europäische Dimension. Eine Währungsunion funktioniert am besten, wenn sich die Finanzierungskonditionen ihrer Mitgliedstaaten nicht völlig auseinanderentwickeln. Steigen Risikoaufschläge einzelner großer Länder zu stark, kann die einheitliche Geldpolitik der Europäischen Zentralbank in unterschiedlichen Teilen der Eurozone sehr verschieden wirken. Frankreich ist dabei kein kleiner Randmarkt, sondern die zweitgrößte Volkswirtschaft der Eurozone. Anhaltender Stress bei französischen Staatsanleihen lässt sich daher nur schwer als isoliertes nationales Problem betrachten.
Hinzu kommt die politische Blockade. Maßnahmen zur nachhaltigen Senkung des Defizits sind innenpolitisch schwierig durchzusetzen. Gleichzeitig erhöhen bevorstehende Wahlen die Unsicherheit darüber, welchen fiskalpolitischen Kurs Frankreich in den kommenden Jahren einschlagen wird.
Wann müsste die EZB reagieren?
Damit rückt auch die Europäische Zentralbank stärker in den Fokus. Sie verfügt mit dem Transmission Protection Instrument, kurz TPI, über ein Instrument, mit dem sie unter bestimmten Voraussetzungen Staatsanleihen einzelner Euroländer kaufen könnte, wenn ungeordnete Marktbewegungen die Übertragung ihrer Geldpolitik gefährden.
Das TPI ist allerdings kein automatisch wirkender, Allheilmittel-Rettungsschirm für Länder mit steigenden Finanzierungskosten. Die EZB prüft unter anderem die Tragfähigkeit der Staatsfinanzen und die Einhaltung europäischer fiskalischer Vorgaben. Entscheidend wäre daher, ob sie eine weitere Ausweitung französischer Risikoaufschläge als ungerechtfertigte Marktverwerfung oder als Konsequenz fundamentaler fiskalischer Probleme beurteilt.
Allein diese Diskussion verändert bereits die Erwartungen der Märkte. Würde die EZB tatsächlich eingreifen und französische Anleihen kaufen, könnte sie damit die Renditeabstände begrenzen und zugleich zusätzliche Liquidität in das Finanzsystem bringen.
Für den Euro ist die Situation entsprechend schwierig. Einerseits sprechen hohe Renditen grundsätzlich für eine Währung. Andererseits können sie negativ wirken, wenn sie nicht Ausdruck einer starken Wirtschaft, .,sondern auf steigende Zweifel an der Tragfähigkeit von Staatsschulden zurückzuführen sind.
Warum das auch für Digital Assets zählt
Für Digital Assets entsteht so eine Situation, die sich als Einfluss durch indirekte Übertragungsketten beschreiben lässt. Steigende Staatsanleiherenditen erhöhen zunächst die Attraktivität klassischer, verzinster Anlagen. Gleichzeitig trifft die Schwäche des Euros auf deutlich gestiegene Renditen von US-Staatsanleihen – eine Kombination, die den US-Dollar zuletzt gestärkt hat, was wiederum die Nachfrage nach risikoreicheren Assets belasten kann. Diese Mechanismen betreffen Technologieaktien ebenso wie Teile des Digital-Asset-Marktes.
Umgekehrt könnte eine stärkere Reaktion der Zentralbanken die Liquiditätserwartungen verändern. Genau deshalb achten Digital-Asset-Investoren zunehmend auf dieselben Größen wie traditionelle Makro-Investoren: Staatsanleiherenditen, reale Zinsen, Wechselkurse und die Reaktion der Zentralbanken.
Bitcoin konnte sich im September trotz dieses schwierigen makroökonomischen Umfelds deutlich behaupten. Für die kommenden Monate dürfte jedoch weniger entscheidend sein, was innerhalb des Kryptomarktes isoliert passiert. Die wichtigere Frage lautet, wie sich globale Finanzierungskosten und Liquidität entwickeln.
Frankreich ist damit momentan vor allem eines: ein Test dafür, wie empfindlich die Märkte inzwischen auf die Kombination aus hohen Staatsschulden, steigenden Zinsen und politischer Handlungsunfähigkeit reagieren. Und ein Hinweis darauf, dass die europäische Schuldenfrage, die an den Finanzmärkten lange in den Hintergrund gerückt war, wieder zu einem relevanten Faktor für globale Anleger werden könnte.
[1] https://tradingeconomics.com/france/government-bond-yield
[2] https://de.euronews.com/2026/10/01/frankreichs-regierung-stellt-haushalt-vor-trotz-rekordschulden
[3] https://de.euronews.com/2026/10/06/frankreichs-staatsschuldenkrise-erklart-wie-gefahrlich-ist-sie